Energia na rynku SPOT najdroższa od początku roku
Wrzesień przyniósł tegoroczny rekord cenowy na energię elektryczną na rynku SPOT. W Polsce średnia cena wyniosła 151,89 EUR/MWh (wzrost o 14,48% m/m), a w Europie 145,41 EUR/MWh (+16,1% m/m). Tradycyjnie, głównym winowajcą jest drożejący gaz ziemny (+11,4% m/m), jak również zbliżający się sezon zimowy, oznaczający większe wykorzystanie paliw kopalnych i wzrost zapotrzebowania na uprawnienia do emisji CO₂.
Kluczowe informacje:
- Średnia cena SPOT we wrześniu 2026 r. dla opisywane strefy to 145,41 EUR/MWh, wzrost o 16,1% m/m. W Polsce wzrost wyniósł 14,48% m/m do poziomu 151,89 EUR/MWh.
- Średnia cena kontraktu BASE Y-27 dla opisywanej strefy to 118,53 EUR/MWh, wzrost o 17,8% m/m.
- Cena EUA wzrosła o 2,4% m/m. W październiku notowania zbliżyły się do 88 EUR/t. Unijni decydenci pracują nad rewizją EU ETS, zakładającą m.in. większą elastyczność Rezerwy Stabilności Rynkowej (MSR), co może wpłynąć na podaż i ceny uprawnień do emisji.
- Roczny kontrakt TTF na 2027 r. zyskał 11,4% m/m. Zapełnienie europejskich magazynów gazu po dwóch tygodniach października wynosiło jedynie 74%. Ceny gazu ziemnego rosną w związku z napięciami geopolitycznymi i niższym zapełnieniem magazynów, co zwiększa ryzyko dalszych zwyżek w sezonie zimowym.
- Kontynuacyjny kontrakt miesięczny na węgiel ARA API 2 wzrósł o 6,3% m/m. Powód to ograniczona podaż oraz wzrost cen gazu i uprawnień do emisji CO₂, co potęguje napięcia na globalnym rynku paliw kopalnych.
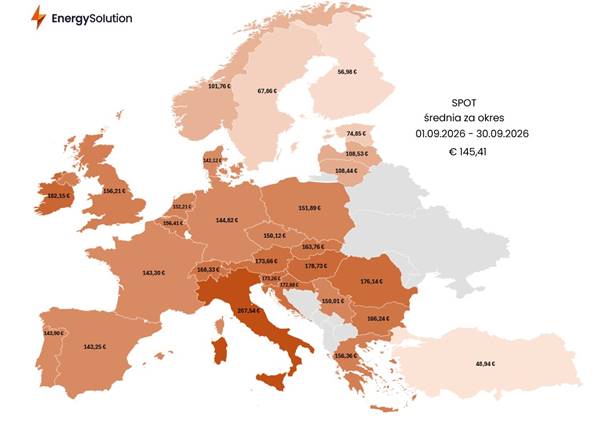
Rys. 1: Średnia cena SPOT we wrześniu 2026 r.
Średnia cena dostaw na Rynku Dnia Następnego dla całej opisywanej strefy wyniosła we wrześniu 145,41 EUR/MWh i była o 20,20 EUR/MWh, czyli 16,1%, wyższa niż w sierpniu. Tym samym wrzesień okazał się najdroższym miesiącem na rynku spot w bieżącym roku kalendarzowym. W porównaniu z lipcem cena wzrosła aż o 42,49 EUR/MWh (41,3%). Do tak wysokich poziomów przyczyniła się przede wszystkim sytuacja geopolityczna, która doprowadziła do znacznego wzrostu cen surowców energetycznych, głównie gazu ziemnego.
Jednocześnie zbliżamy się do sezonu zimowego, w którym paliwa kopalne częściowo zastępują odnawialne źródła energii, w szczególności fotowoltaikę. Prowadzi to do wzrostu emisyjności, a tym samym większego zapotrzebowania na uprawnienia do emisji dwutlenku węgla. Dodatkowo utrzymująca się presja popytowa na rynku gazu ziemnego może sprawić, że ceny spotowe na hurtowym rynku energii elektrycznej w kolejnych miesiącach będą jeszcze wyższe.
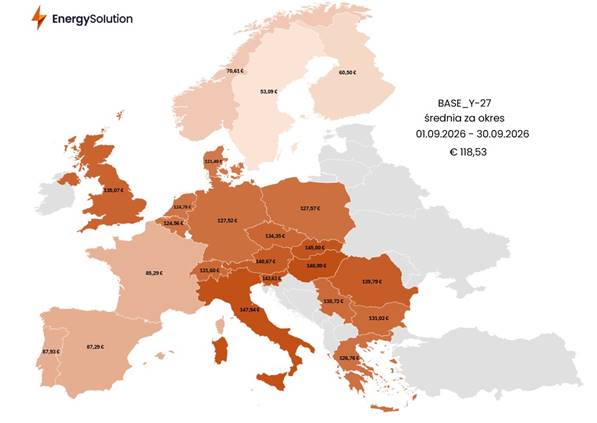
Rys. 2: Średnia cena BASE Y-27 we wrześniu 2026 r.
Podobna dynamika wzrostów była widoczna na rynku terminowym, reprezentowanym przez kontrakt roczny na 2027 rok dla całej opisywanej strefy. Jego średnia cena wyniosła we wrześniu 118,53 EUR/MWh, co oznacza wzrost o 17,91 EUR/MWh (17,8%) w porównaniu z sierpniem. Na wzrost ceny tego kluczowego instrumentu rocznego wpływały te same czynniki. Warto podkreślić, że jedynie sześć analizowanych krajów odnotowało ceny poniżej psychologicznej bariery 100 EUR/MWh.
Rynek EUA: stabilny wrzesień i rosnące ryzyko regulacyjne
Rynek uprawnień do emisji dwutlenku węgla ponownie należał do najstabilniejszych segmentów w minionym miesiącu. Cena EUA wzrosła jedynie o 2,4% m/m.
Niedawno europejscy decydenci uzgodnili harmonogram, zgodnie z którym zarówno Rada Unii Europejskiej, jak i Parlament Europejski mają wypracować własne stanowiska w sprawie rewizji systemu ETS. Termin wyznaczono na grudzień, co oznacza, że w IV kwartale br. mogą pojawić się kolejne czynniki regulacyjne potencjalnie wpływające na ceny uprawnień.
Wiele państw UE chce wstrzymać do końca 2030 roku automatyczne umarzanie nadwyżkowych uprawnień do emisji w systemie EU ETS, znajdujących się w Rezerwie Stabilności Rynkowej (MSR) powyżej poziomu 400 mln jednostek. Państwa członkowskie proponują również, aby od 1 stycznia 2031 r. podwoić próg automatycznego umarzania uprawnień z 400 mln do 800 mln jednostek. Celem tych zmian jest zwiększenie zdolności MSR do reagowania na potencjalne niedobory podaży po połowie lat 30. XXI wieku, przy jednoczesnym zabezpieczeniu rynku przed ponownym narastaniem nadwyżki uprawnień. Jak wskazała Rada UE, rezerwa ma stać się bardziej elastyczna w obliczu przyszłych napięć podażowych.
Bieżący miesiąc cena uprawnień rozpoczęła od wzrostów, gdy 5 października na wykresie dziennym pojawił się byczy pin bar, który z punktu widzenia analizy technicznej stanowił sygnał wzrostowy. Od tego czasu notowania EUA zbliżyły się do poziomu 88 EUR/t, najwyższego od niemal dziewięciu miesięcy. Ponowne umocnienie obserwowanej w ostatnim czasie korelacji między cenami uprawnień a rynkiem surowców wskazuje, że w sezonie zimowym możliwe są dalsze wzrosty cen EUA.
Gaz ziemny: geopolityka i niższe zapasy wzmacniają presję cenową
Gaz ziemny ponownie był segmentem o największej dynamice wzrostu w ubiegłym miesiącu. Roczny kontrakt TTF na 2027 rok zyskał 11,4% m/m. Najważniejszym wydarzeniem z punktu widzenia rynku było Zgromadzenie Ogólne ONZ w Nowym Jorku, w którym uczestniczyli najważniejsi światowi przywódcy. Podczas obrad Iran zaproponował ponowne otwarcie Cieśniny Ormuz w ciągu siedmiu dni, co mogłoby złagodzić napięcia na światowych rynkach energii, a także wznowienie rozmów dotyczących programu nuklearnego.
Prezydent Donald Trump odrzucił najnowszą propozycję Iranu, lecz dodał, że amerykańscy negocjatorzy będą kontynuować rozmowy za pośrednictwem mediatorów. Jednocześnie w Waszyngtonie umacnia się przekonanie, że irańska gospodarka słabnie, a kraj ma coraz większe trudności z utrzymaniem kontroli nad cieśniną. Prawdopodobnie tłumaczy to gotowość Iranu do ponownego zaangażowania się w rozmowy ze Stanami Zjednoczonymi.
Po pierwszych dwóch tygodniach października średni poziom zapełnienia europejskich magazynów gazu wynosi 74%. W analogicznym okresie 2025 roku było to 83%, natomiast pięcioletnia średnia sięgała aż 89%. Słabsze fundamenty rynkowe, utrzymujące się napięcia geopolityczne oraz zjawisko El Niño sprawiają, że sezon zimowy może być wyjątkowo wymagający dla rynku gazu ziemnego, a trend wzrostowy może się utrzymać.
Węgiel: ograniczona podaż podbija ceny w Europie i Azji
Dynamika wzrostu kontynuacyjnego kontraktu miesięcznego na węgiel ARA API 2 była nieco niższa i wyniosła 6,3% m/m. W październiku zwyżki są kontynuowane, a ceny osiągnęły niedawno najwyższe poziomy od 3,5 roku w związku z narastającymi obawami o podaż oraz wzrostami na powiązanych rynkach uprawnień do emisji dwutlenku węgla i gazu ziemnego. Część europejskich odbiorców miała trudności z zabezpieczeniem dostaw u dostawców już wcześniej zmagających się z ograniczoną podażą, takich jak Kolumbia i Republika Południowej Afryki. Sytuację dodatkowo pogorszył gwałtowny spadek dostaw kazachskiego węgla transportowanego koleją przez Rosję.
Z kolei ceny węgla w Chinach rosną już jedenasty tydzień z rzędu i osiągnęły poziom 1004 juanów (150 USD). Według Chińskiego Stowarzyszenia Transportu i Dystrybucji Węgla po raz pierwszy od dwóch lat przekroczyły one czterocyfrową wartość. Wynika to z faktu, że chińskie władze starają się zwiększyć krajowe wydobycie, podczas gdy główny dostawca, Indonezja, zmaga się z problemami produkcyjnymi. Utrzymujący się wzrost cen węgla w Chinach jest kolejnym sygnałem napięć na globalnym rynku paliw kopalnych i wpływa również na sytuację w Europie.
Mapę średnich cen energii przygotowali eksperci Energy Solution: Krzysztof Mazurski, Dyrektor Działu Portfolio Management oraz Wojciech Listoś, Ekspert hurtowego rynku energii i gazu.